Zuverlässig. Fachkundig. Persönlich.
Was macht gute Steuerberatung aus? Für uns weit mehr als pünktlich und zuverlässig erstellte Steuererklärungen oder Steueranmeldungen. Unsere Arbeit als Steuerberater gründet neben der hohen fachlichen Kompetenz auf den Werten Vertrauen, Verbindlichkeit und Transparenz – unseren Mandanten gegenüber, aber auch uns selbst im Team.
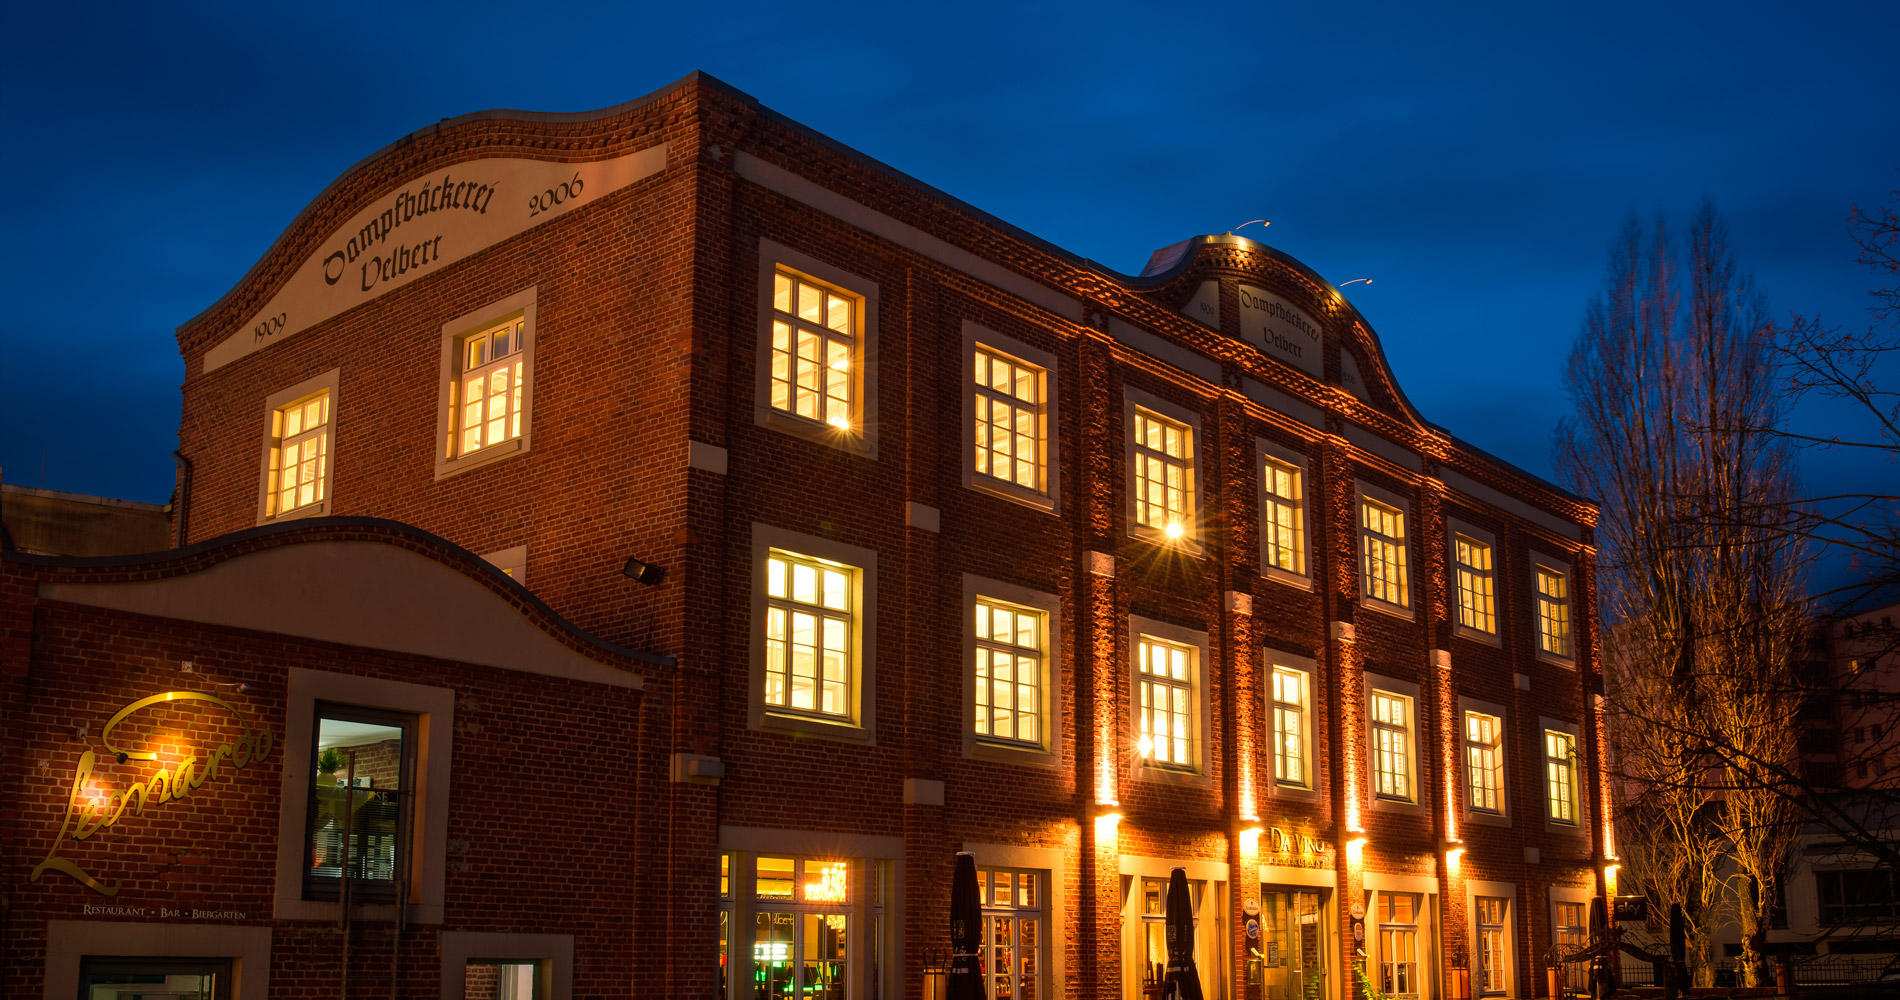
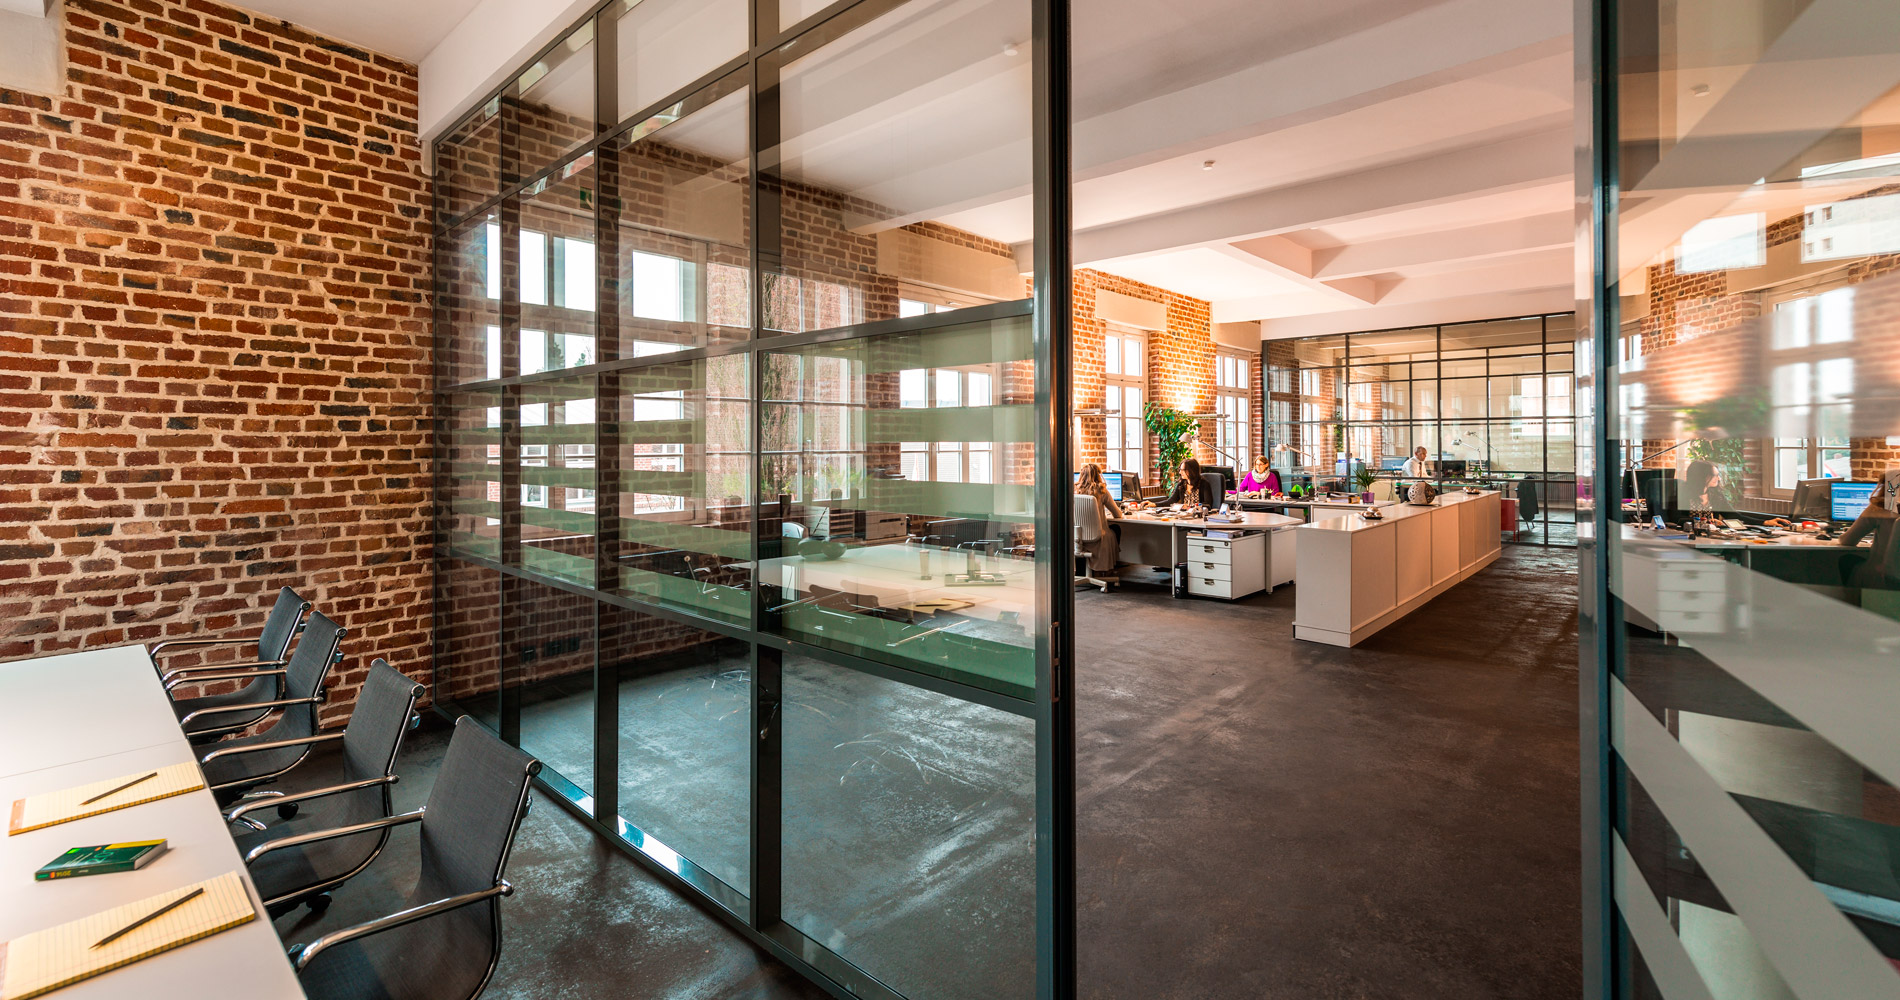
Die g+p GmbH Steuerberatungsgesellschaft ist ein modernes Unternehmen mit Sitz im historischen Gebäude der ehemaligen Dampfbäckerei in Velbert.
Wir beraten Unternehmen, Privatpersonen, Gewerbetreibende und Freiberufler umfassend in den Bereichen Personalwirtschaft, Rechnungswesen, Jahresabschluss, betriebliche Steuern, private Steuern und Vermögen.
Gerne auch Sie – wir freuen uns auf eine Zusammenarbeit mit Ihnen!

In puncto Personalwirtschaft halten wir drei Angebote für Sie bereit:
Wir übernehmen Ihre Buchführung. Unsere Dienstleistungen im Bereich Rechnungswesen umfassen dabei die folgenden Einzelleistungen:
Wir informieren Sie außerdem regelmäßig über die aktuellen gesetzlichen Änderungen.
Wir erstellen Ihre Jahresabschlüsse und betrieblichen Steuererklärungen. Der Umfang unserer Dienstleistungen hängt dabei von der Art und Größe Ihres Unternehmens ab.
Unser Angebot im Einzelnen:
Unsere Leistungen in der betriebswirtschaftlichen Beratung richten sich an Privatpersonen sowie an Unternehmen, Personen- und Kapitalgesellschaften der verschiedensten Branchen. Die Anforderungen an eine erfolgreiche Unternehmensführung wachsen durch die Vielzahl der zu beachtenden Faktoren unaufhörlich und werden zunehmend komplexer. Die folgende Übersicht zeigt Ihnen, welche Dienstleistungen und Lösungen wir Ihnen und Ihrem Unternehmen dazu anbieten können:
|
1. Existenzgründung |
||
|
Existenzgründung Wahl der Rechtsform Plan für Unternehmer (Vermögen, Erfolg und Finanzierung) Vertragsmuster (z. B. Arbeitsvertrag geringfügig Beschäftigte, Arbeitsvertrag Ehegatten, Bürgschaft) Unterlagen für Dritte (z. B. für Teilhaber, Banken, Förderstellen) Prüfung Fördermittel
|
Gründungsbericht Planungsbericht Expertise zur Rechtsformberatung Musterverträge Fördermittelanträge Branchenreport/-bericht Standortinformationen/-analyse Markenrecherchen (z.B. Firmenname prüfen)
|
|
|
2. Unternehmenserweiterung |
||
|
Unternehmenserweiterung Branchen-/Standortinformationen Beratung zur Wahl der Rechtsform Beratung zur internationalen Besteuerung Prüfung Fördermittel und Antragstellung Prüfung Verbindlichkeitenspiegel
|
Planungsbericht Rechtsformvergleich Auswertungen Rechtsformwechsel Expertise zur Rechtsformberatung Musterverträge Expertise zur internationalen Besteuerung Fördermittelanträge Branchenreport/-bericht Standortinformationen/-analyse
|
|
|
3. Anlassbezogene Analysen und Simulationen |
||
|
Investitionen: Hochrechnung der Auswirkungen einer Investition auf Erfolg und Liquidität, inkl. Prüfung Investitionsabzugsbetrag Finanzierung: Hochrechnung der Auswirkung von Finanzierungsalternativen, z. B. Bank-/Lebensversicherungs-Darlehen, Bausparfinanzierungen, Leasingfinanzierungen, Kauf-Leasing-Vergleiche, Teilzahlungskredite Simulation der Steuerbelastung (ein- oder mehrjährig) Wahl einer steuerlich optimalen Rechtsform Immobilienkauf ___________________________ |
Auswertungen zur Investitionsrechnung Expertise Dienstwagen Auswertungen zur Finanzierungsrechnung Gesamtübersicht Steuerbelastung Expertise zur Rechtsformberatung Expertise zur GmbH-Geschäftsführervergütung Vertrag Anstellung Geschäftsführer Immobilienanalyse Anpassungsantrag ____________________________ |
|
|
4. Unternehmensplanung |
||
|
Mehrjahresplan (Umsatz, Kosten, Erfolg, Vermögen usw.) weitere Teilpläne Finanzierungsplan Liquiditätsplan/-betrachtung Produktplan: Umsatz, Kosten…
Analyse der Entwicklung von Kennzahlen |
Planauswertungen zu Erfolg/Liquidität/Bilanz Planungsbericht Kennzahlensimulation
|
|
|
|
||
|
5. Risikomanagement |
||
|
komplette Einführung eines Risikomanagementsystems inkl. Umsetzungsbegleitung Einführung in Arbeitsteilung und begleitende Einführungsberatung ___________________________ |
Risikoatlas Risikohandbuch Risikomatrix Risikobericht Verantwortlichenbericht Risiko-Steckbrief Risiko-Historie ____________________________ |
|
6. Bewertungen
|
Ratinganalyse und -bewertung der wirtschaftlichen Lage, Insolvenzwahrscheinlichkeit sowie der operativen, strategischen und externen Risiken des Betriebs quantitative Analyse Gesamtanalyse Unternehmensbewertung bei Kauf (Bewertung Fremdunternehmen) bei Verkauf (Bewertung Eigenunternehmen) Nachfolgeberatung/Unternehmensübertrag _____________________________ |
Risikobericht Ratingreport Banken Krisensignalwert/Bonitätseinstufung – Kurzbericht zur Insolvenzprognose Insolvenzwahrscheinlichkeit Discounted Cashflow-Verfahren Ertragswertverfahren Bewertungsbericht Expertise Erben/Schenken (vereinfachtes Ertragswertverfahren) ___________________________ |
|
Wir erstellen private Steuererklärungen und beraten Sie zu Ihrem Privatvermögen. Unsere Dienstleistungen in diesem Bereich umfassen:
Darüber hinaus bieten wir Ihnen eine individuelle Vermögensberatung
Marc Grimberg,
Diplom Betriebswirt (FH)/Steuerberater
geschäftsführender Gesellschafter
Marliese Burmester,
Steuerberaterin
geschäftsführende Gesellschafterin

g+p GmbH Steuerberatungsgesellschaft
Friedrichstraße 295
42551 Velbert
Mo – Fr: 8:30 bis 12:00 Uhr & 14:00 bis 16:00 Uhr
Termine auch nach Vereinbarung
Die Regierungskoalition hat sich auf ein Konzept zur Reform der Einkommensteuer geeinigt, mit dem ab 2027 niedrige und mittlere Einkommen steuerlich entlastet werden sollen. Die Entlastung erfolgt durch
eine Anhebung des Grundfreibetrages (voraussichtlich in zwei Stufen bis auf 12.900 Euro im Jahr 2028),
die Anhebung des Kinderfreibetrages,
die Erhöhung des Kindergeldes (voraussichtlich in zwei Stufen bis auf 272 Euro im Jahr 2028),
eine Anhebung des Arbeitnehmerpauschbetrages (voraussichtlich um 200 Euro auf 1.430 Euro) und
ein Abflachen der zweiten Progressionszone im Steuertarif. Damit greift auch der Spitzensteuersatz erst ab 70.600 Euro.
Exakte Werte für die geplanten Änderungen wird das Finanzministerium ausarbeiten, sobald im Herbst der nächste Existenzminimumbericht vorliegt, da die Anhebung von Grund- und Kinderfreibetrag von den Ergebnissen in diesem Bericht abhängen. Die Entlastung ist so ausgestaltet, dass sie für Familien mit Kindern am stärksten wirkt. In voller Wirkung ab 2028 soll eine berufstätige Familie mit zwei Kindern und einem zu versteuernden Gesamteinkommen von 60.000 Euro gegenüber heute um mehr als 600 Euro jährlich entlastet werden. Allerdings wird von der Entlastung viel wieder durch Reformen an den Sozialversicherungssystemen aufgezehrt, die teilweise mit zusätzlichen Beiträgen, Leistungskürzungen und höheren Zuzahlungen verbunden sind.
Das Entlastungsvolumen der Reform beläuft sich auf insgesamt ca. 10 Mrd. Euro pro Jahr. Die Steuerausfälle von Ländern und Kommunen, die über die verfassungsrechtlich vorgeschriebene Erhöhung des Grundfreibetrages und des Kinderfreibetrages respektive des Kindergeldes hinausgehen, soll der Bund ausgleichen. Die Gegenfinanzierung der Entlastung kleiner und mittlerer Einkommen erfolgt durch mehrere Maßnahmen, vor allem über eine Veränderung der "Reichensteuer":
Der Steuersatz von 45 % (sogenannte "Reichensteuer"), der bisher erst ab einem zu versteuernden Einkommen von 277.826 Euro fällig wird, gilt künftig bereits ab einem zu versteuernden Einkommen von 250.000 Euro. Ab einem zu versteuernden Einkommen von 280.000 Euro steigt der Steuersatz nochmals um 2 % auf 47%.
Der Pauschalsteuersatz bei den Mini-Jobs wird von 2 % auf 5 % angehoben.
Die steuerliche Absetzbarkeit von Handwerkerleistungen wird von 20 % auf 15 % reduziert und der jährliche Höchstbetrag dementsprechend von 1.200 Euro auf 900 Euro reduziert.
Neben den Entlastungs- und Reformplänen hat die Koalition auch eine Änderung bei den steuerlich begünstigten Sonn- und Feiertagszuschlägen beschlossen. Hier soll die Obergrenze ab 2027 bei einem Stundenlohn von 75 Euro liegen (bisher 50 Euro). Gleichzeitig wird der steuerfreie Zuschlag, soweit er in den Regelungsbereich eines Tarifvertrages fällt, vollständig beitragsfrei gestellt.

© g+p GmbH Steuerberatungsgesellschaft